Domain kirchenkritiker.de kaufen?
Wir ziehen mit dem Projekt
kirchenkritiker.de um.
Sind Sie am Kauf der Domain
kirchenkritiker.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kirchenkritiker.de kaufen?
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **

Ähnliche Suchbegriffe für Verpflegungspauschale
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
Roser, Matthias: Religionskritik und die Frage nach GottReligionskritik und die Frage nach Gott , Wenn es einen Gott gäbe, wie kann er dann so viel Tod, Leid und Schmerz zulassen? Gehen Sie gemeinsam mit Ihren Schülern dieser spannenden Frage nach und beleuchten Sie die atheistischen/agnostischen (auch modernen) Klassiker und die möglichen Antworten der Theologie bzw. des Glaubens. Hierbei lernen die Schüler neben wissenschaftlichem Arbeiten, kontroverse Positionen zu überprüfen und kritisch zu betrachten. In der Diskussion über die säkulare Religionsgeschichte der Moderne und den neuen Atheismus entwickeln und reflektieren Ihre Schüler eigene religiöse Standpunkte und lernen, diesen auch zu vertreten. Der vorliegende Band ist fundiert recherchiert. Die vielfältigen Unterrichtsmaterialien sind mit methodisch-didaktischem Kommentar versehen und umfassen zahlreiche Quelltexte, kommentierte Internetlinks, Rechercheaufträge, Arbeitsblätter, Fragestellungen sowie Ideen zu Filmen. Ein besonderes Anliegen des Buches ist die Möglichkeit zum fächerübergreifenden Unterricht. Der Band enthält: eine einzigartige Zusammenstellung von Texten | einen ausführlichen methodisch-didaktischen Kommentar , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 5. Auflage, Erscheinungsjahr: 202111, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Roser, Matthias, Auflage: 21005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 80, Keyword: 11. bis 13. Klasse; Glaubensfragen; Gymnasium; Religion katholisch, Fachschema: Didaktik~Unterricht / Didaktik~Ethik / Lehrermaterial, Themenvorschläge, Bildungsmedien Fächer: Biologie ~Ethik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Unterrichtsmaterialien~Unterricht und Didaktik: Religion, Bildungszweck: für die Sekundarstufe II~Für das Gymnasium, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Ethische Themen und Debatten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag, Länge: 209, Breite: 293, Höhe: 9, Gewicht: 256, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A12517848, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Küng:Sämtliche Werke.06 Kirchenreform, Fachbücher von Hans KüngDie Reform der Kirche ist eine permanente Aufgabe. Küngs Überlegungen nehmen die Tradition der Kirche und die Grundimpulse des Vaticanum II auf und ergeben eine umfassende Konzeption, in der Fragen wie Zölibat, Frauenordination oder Mitentscheidung von Laien keine beliebigen Detailfragen darstellen.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wird verpflegungspauschale berechnet?
Die Verpflegungspauschale wird in der Regel pro Tag und pro Person berechnet. Sie basiert auf den jeweiligen steuerlichen Richtlinien und kann je nach Land und Region variieren. Die Höhe der Verpflegungspauschale richtet sich oft nach dem Verpflegungsmehraufwand, der durch die Reise entsteht. Dieser wird anhand der Dauer des Aufenthalts und des Ziellandes festgelegt. Die Verpflegungspauschale kann auch von der Art der Verpflegung abhängen, z.B. ob Frühstück, Mittagessen oder Abendessen inbegriffen sind. Es ist wichtig, sich vor Reiseantritt über die aktuellen Regelungen und Sätze zu informieren. **
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **

Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **
Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
Persen Verlag Gottesglaube, Gotteszweifel, EsoterikMit dem Stationenlernen gelingt moderner Religionsunterricht, denn es ermöglicht eigenverantwortliches, selbstgestaltetes und kooperatives Lernen. Im Fokus der 6 Pflicht- und 4 Zusatzstationen dieser Unterrichtseinheit steht das Thema "Gottesglaube, Gotteszweifel, Esoterik". Im digitalen Zusatzmaterial erhalten Sie zusätzlich die Lösungen zu den Stationen. Das Zusatzmaterial wird Ihnen direkt nach der Bestellung kostenlos in Ihrem Kundenkonto zur Verfügung gestellt.11,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
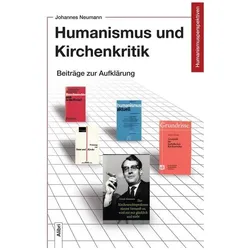
Humanismus und Kirchenkritik, Sachbücher von Johannes NeumannDas Buch "Humanismus und Kirchenkritik" von Johannes Groschopp Neumann ist ein aufschlussreicher Sammelband, der sich mit der Entwicklung der Gedanken des renommierten Kirchenrechtlers auseinandersetzt. In den späten 1970er Jahren verliess Neumann das katholische Gehäuse und erweiterte seine kritische Perspektive auf die Kirche hin zu einer umfassenden Gesellschafts- und Staatskritik. Der Autor beleuchtet Themen wie Atheismus und Humanismus und bietet Einblicke in seine Forschungen sowie die Unterstützung humanistischer Organisationen. Dieses Werk ist eine wertvolle Ressource für alle, die sich für die Schnittstellen von Religion, Philosophie und Gesellschaft interessieren.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roser, Matthias: Religionskritik und die Frage nach GottReligionskritik und die Frage nach Gott , Wenn es einen Gott gäbe, wie kann er dann so viel Tod, Leid und Schmerz zulassen? Gehen Sie gemeinsam mit Ihren Schülern dieser spannenden Frage nach und beleuchten Sie die atheistischen/agnostischen (auch modernen) Klassiker und die möglichen Antworten der Theologie bzw. des Glaubens. Hierbei lernen die Schüler neben wissenschaftlichem Arbeiten, kontroverse Positionen zu überprüfen und kritisch zu betrachten. In der Diskussion über die säkulare Religionsgeschichte der Moderne und den neuen Atheismus entwickeln und reflektieren Ihre Schüler eigene religiöse Standpunkte und lernen, diesen auch zu vertreten. Der vorliegende Band ist fundiert recherchiert. Die vielfältigen Unterrichtsmaterialien sind mit methodisch-didaktischem Kommentar versehen und umfassen zahlreiche Quelltexte, kommentierte Internetlinks, Rechercheaufträge, Arbeitsblätter, Fragestellungen sowie Ideen zu Filmen. Ein besonderes Anliegen des Buches ist die Möglichkeit zum fächerübergreifenden Unterricht. Der Band enthält: eine einzigartige Zusammenstellung von Texten | einen ausführlichen methodisch-didaktischen Kommentar , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 5. Auflage, Erscheinungsjahr: 202111, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Roser, Matthias, Auflage: 21005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 80, Keyword: 11. bis 13. Klasse; Glaubensfragen; Gymnasium; Religion katholisch, Fachschema: Didaktik~Unterricht / Didaktik~Ethik / Lehrermaterial, Themenvorschläge, Bildungsmedien Fächer: Biologie ~Ethik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Unterrichtsmaterialien~Unterricht und Didaktik: Religion, Bildungszweck: für die Sekundarstufe II~Für das Gymnasium, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Ethische Themen und Debatten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag, Länge: 209, Breite: 293, Höhe: 9, Gewicht: 256, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A12517848, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
-
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **
-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Verpflegungspauschale
-
Küng:Sämtliche Werke.06 Kirchenreform, Fachbücher von Hans KüngDie Reform der Kirche ist eine permanente Aufgabe. Küngs Überlegungen nehmen die Tradition der Kirche und die Grundimpulse des Vaticanum II auf und ergeben eine umfassende Konzeption, in der Fragen wie Zölibat, Frauenordination oder Mitentscheidung von Laien keine beliebigen Detailfragen darstellen.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
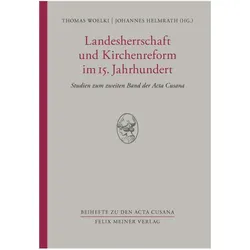
Landesherrschaft und Kirchenreform..., Fachbücher von Thomas Woelki, Johannes HelmrathDas Fachbuch "Landesherrschaft und Kirchenreform im 15. Jahrhundert" bietet eine umfassende Analyse der spätmittelalterlichen Geschichte, insbesondere der Lebensgeschichte von Nikolaus von Kues, einem bedeutenden Philosophen und Kirchenpolitiker. Der zweite Band der "Acta Cusana" dokumentiert die Jahre 1452 bis 1458, in denen Kues als Bischof der Diözese Brixen tätig war. Die 16 Beiträge in diesem Band basieren auf einem breiten Quellenmaterial und beleuchten verschiedene Aspekte der Brixner Lebenswelt sowie die Herausforderungen und Techniken der Herrschaftsorganisation in geistlichen Territorien. Zudem werden die politischen Kulturen und Bildungsstandards dieser Zeit thematisiert. Mit der Veröffentlichung dieses Bandes wird auch die Reihe der "Beihefte zu den Acta Cusana" eröffnet, die weitere monographische Studien und Sammelbände zu den durch die Acta Cusana erschlossenen Kontexten umfassen wird.148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird verpflegungspauschale berechnet?
Die Verpflegungspauschale wird in der Regel pro Tag und pro Person berechnet. Sie basiert auf den jeweiligen steuerlichen Richtlinien und kann je nach Land und Region variieren. Die Höhe der Verpflegungspauschale richtet sich oft nach dem Verpflegungsmehraufwand, der durch die Reise entsteht. Dieser wird anhand der Dauer des Aufenthalts und des Ziellandes festgelegt. Die Verpflegungspauschale kann auch von der Art der Verpflegung abhängen, z.B. ob Frühstück, Mittagessen oder Abendessen inbegriffen sind. Es ist wichtig, sich vor Reiseantritt über die aktuellen Regelungen und Sätze zu informieren. **
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **
-
Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **
-
Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.